

Tania pożyczka z Ottawy na mieszkanie w basemencie? Nigdy jej nie było
Tania pożyczka z Ottawy na mieszkanie w basemencie? Nigdy jej nie było
Słyszałeś o rządowej pożyczce na 2%, za którą można zrobić mieszkanie w basemencie?
Wiele osób słyszało. W internecie do dziś mówi się o niej tak, jakby wystarczyło złożyć wniosek. Problem w tym, że tego programu nie ma. Rząd federalny zapowiedział go w 2024 roku, potem jeszcze podwoił obiecaną kwotę, ale nikt nigdy nie przyjął ani jednego wniosku. W budżecie z listopada 2025 Ottawa potwierdziła, że z programu rezygnuje. Co więc zostaje komuś, kto ma spłacony dom, emeryturę, która nie rośnie tak szybko jak rachunki, i chce zostać u siebie?
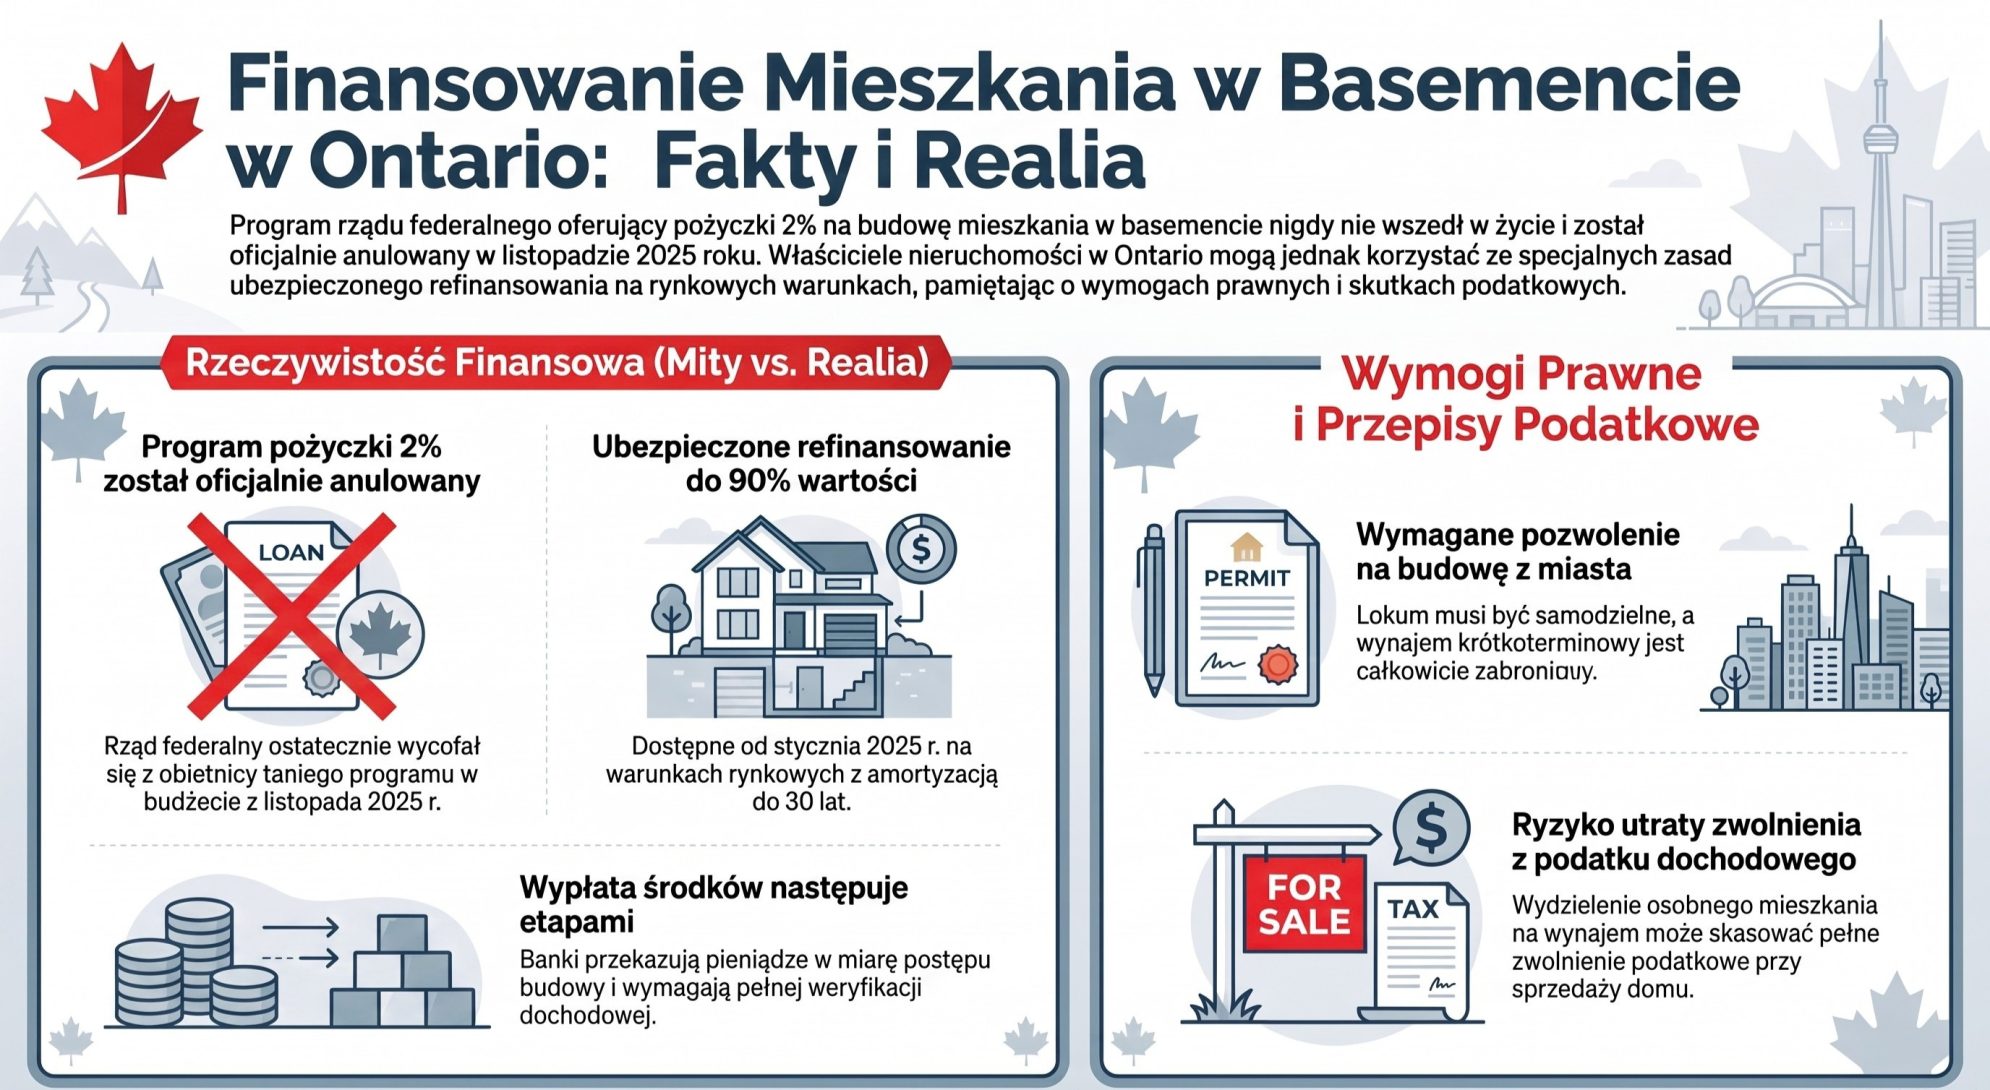
Od stycznia 2025 działa inna zmiana, o której mówi się dużo mniej. Przepisy pozwalają na ubezpieczone refinansowanie do 90% wartości domu, liczonej już po przebudowie, z amortyzacją do 30 lat, ale tylko na koszty budowy. To nie jest prezent. To zwykły mortgage, z rynkowym oprocentowaniem i składką ubezpieczeniową, i trzeba się na niego zakwalifikować dochodem. Na emeryturze to bywa najtrudniejsza część. Nie każdy pożyczkodawca takie wnioski przyjmuje, a pieniądze wypłacane są etapami, w miarę postępu budowy. Są też inne drogi: zwykłe refinansowanie albo HELOC. Każda ma swoją cenę. Pożyczkodawca postawi warunki. Mieszkanie musi być samodzielne, czyli z własną kuchnią i łazienką, i zgodne z przepisami miasta. Właściciel albo ktoś z najbliższej rodziny musi w domu mieszkać. Wynajem krótkoterminowy odpada. Dlatego pierwszy telefon powinien być do miasta, nie do kontraktora: co wolno zbudować na mojej działce? Pozwolenie na budowę jest potrzebne zawsze.
I teraz rzecz, o której mało kto wie. Dom, w którym mieszkasz, sprzedajesz bez podatku od zysku. Kiedy jednak wydzielasz w nim osobne, samodzielne mieszkanie na wynajem, urząd podatkowy może tę część potraktować inaczej. Czyli dokładnie to, czego wymaga pożyczkodawca, może kosztować przy sprzedaży domu, a dowiedzą się o tym często dopiero dzieci. To nie znaczy, że nie warto budować. To znaczy, że trzeba zapytać księgowego przed budową, a nie po. Jedno pytanie: czy stracę część zwolnienia podatkowego i mniej więcej ile? Dodatkowy dochód z własnego domu to dobry pomysł dla wielu osób. Ale bycie landlordem w wieku 70 lat to praca, a nie tylko czynsz co miesiąc.
Powyższy artykuł ma charakter informacyjny i nie stanowi porady finansowej. Skontaktuj się ze swoim doradcą finansowym lub brokerem hipotecznym.
Macie państwo pytania?
Zapraszam:
JACEK NASARZEWSKI Mortgage Broker
416-993-0198
Komentarze (0)