

Pięć rzeczy, które warto załatwić przed przejściem na emeryturę
Pięć rzeczy, które warto załatwić przed przejściem na emeryturę
Przez kilkadziesiąt lat pracy z mortgages, line of credit i pożyczkami widziałem wiele sukcesów.
Ale również wiele problemów, czasem nawet tragedii. O przygotowaniu do emerytury wiem sporo, widziałem wiele sytuacji, gdy było już za późno, aby coś zmienić. Niedawna rozmowa z doradcą finansowym potwierdziła moje spostrzeżenia. Rozmawialiśmy o tym, co trzeba załatwić, zanim przestanie się pracować. Wyszło pięć głównych spraw i wszystkie mają jedną wspólną cechę: dużo łatwiej je załatwić, kiedy ma się stałą pensję i dobre zdrowie.
Pierwsza sprawa to pieniądze na czarną godzinę. Kiedy pożyczkodawca sprawdza, ile możesz pożyczyć, patrzy przede wszystkim na dochody. Po przejściu na emeryturę liczy się emerytura, CPP, OAS i wypłaty z RRIF, a dla wielu osób to wszystko razem jest znacznie, naprawdę znacznie mniej niż pensja. Dlatego HELOC założony jeszcze w czasie pracy, nawet jeśli nigdy z niego nie skorzystasz, daje spokój na wypadek niespodziewanych wydatków. Pisałem o tym szerzej niedawno.
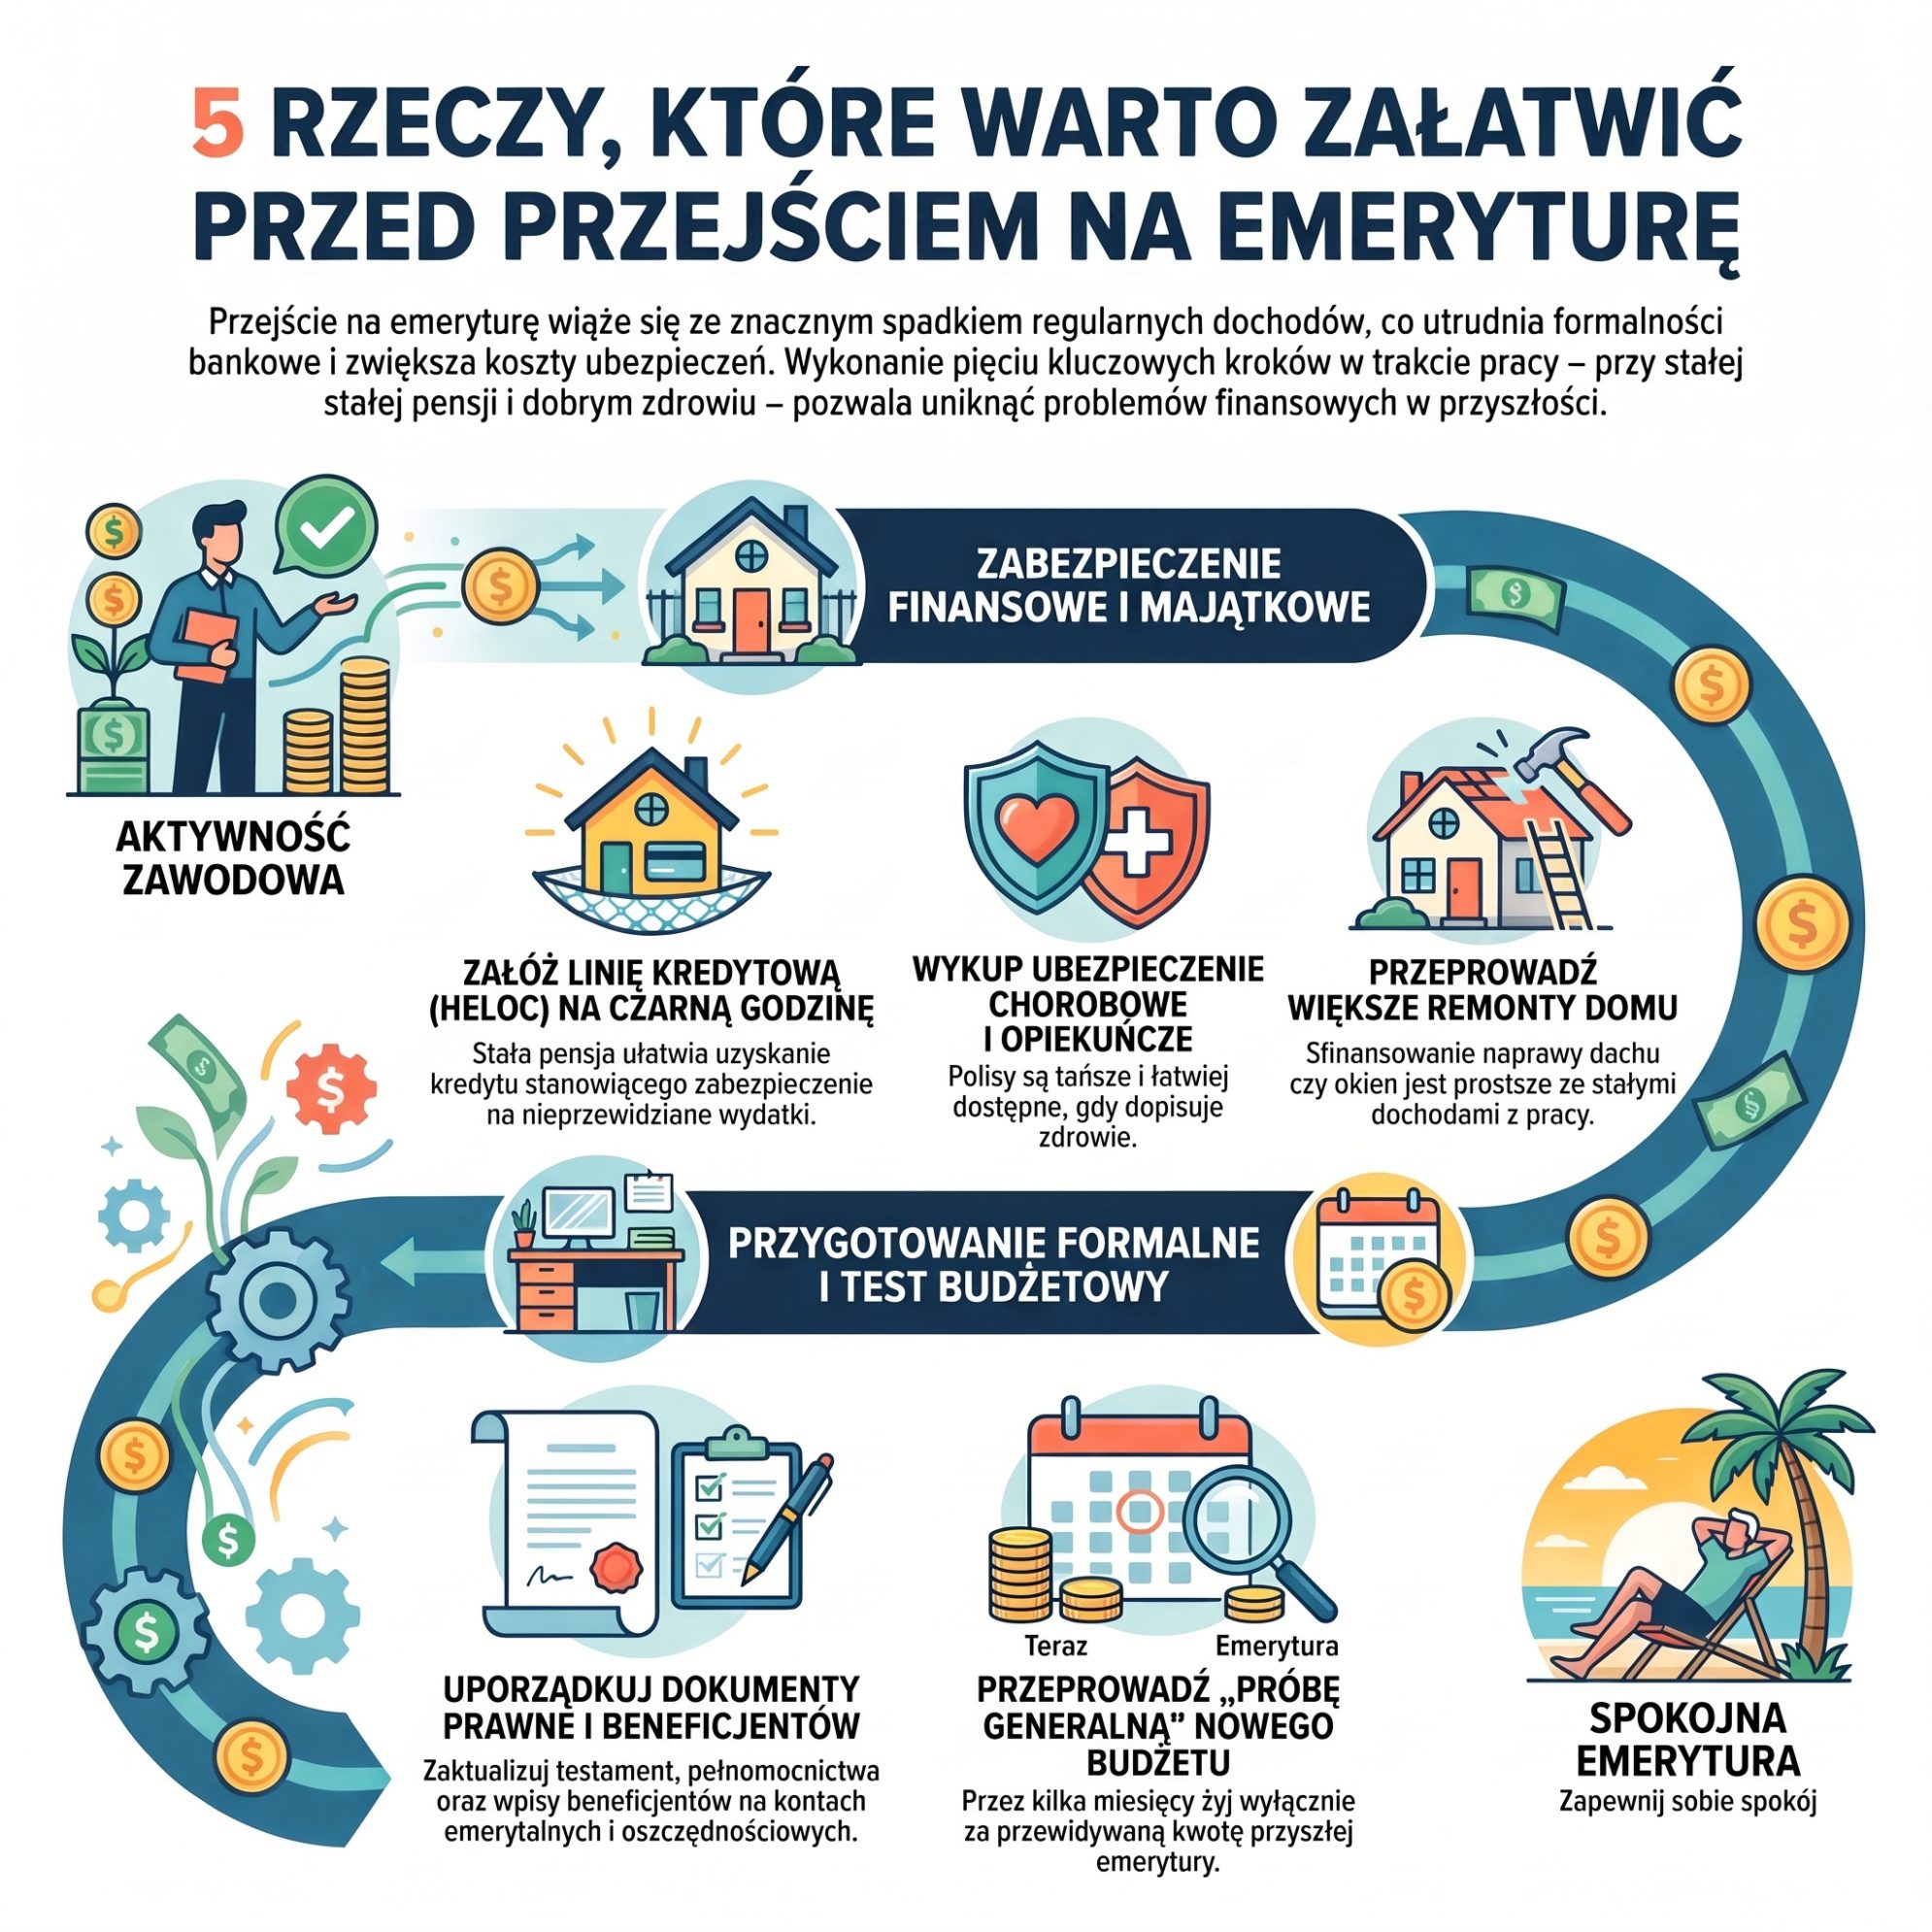
Druga sprawa to ubezpieczenie na wypadek ciężkiej choroby i na opiekę w starszym wieku. Tu powtarzam to, co usłyszałem od doradcy. Zwrócił uwagę na jedną rzecz: im człowiek starszy, tym takie ubezpieczenie droższe, a przy niektórych chorobach można go w ogóle nie dostać. Dlatego warto o tym pomyśleć, póki zdrowie dopisuje.
Trzecia sprawa to porządek w dokumentach. Aktualny testament, pełnomocnictwa do spraw finansowych i do spraw zdrowia, i sprawdzenie, kto jest wpisany jako beneficjent na RRSP, RRIF i TFSA. Życie się zmienia, a dokumenty często leżą w szufladzie takie same jak dwadzieścia lat temu. Z testamentem i pełnomocnictwami najlepiej pójść do prawnika.
Rzecz, która spodobała mi się najbardziej, to tak zwana próba generalna. Zanim złożysz wypowiedzenie i odejdziesz na emeryturę, przeżyj kilka miesięcy tak, jakbyś już był emerytem, mając do dyspozycji tylko tyle pieniędzy, ile będziesz miał po przejściu na emeryturę. Pensja w tym czasie dalej wpływa na konto, więc niczym nie ryzykujesz, a zobaczysz, jak naprawdę dasz sobie radę. Codzienne wydatki pewnie trochę się zmniejszą, ale dochody zmniejszą się dużo bardziej. Sprawdź, czy przy takim budżecie uda ci się jeszcze odłożyć na remonty, wyjazdy i inne rzeczy.
Piąta sprawa to większe remonty. Dach, piec, okna, łazienka przystosowana na starsze lata. Jeśli wiesz, że to cię czeka w najbliższych latach, łatwiej to sfinansować, kiedy pożyczkodawca widzi pensję. Na emeryturze ten sam remont też da się zrobić, tylko możliwości jest zwykle mniej.
Wszystkie te sprawy łączy jedno: czas. Każdą z nich można załatwić później, tylko zazwyczaj drożej i z większymi nerwami.
Powyższy artykuł ma charakter informacyjny i nie stanowi porady finansowej. Skontaktuj się ze swoim doradcą finansowym lub brokerem hipotecznym.
Macie państwo pytania?
Zapraszam:
JACEK NASARZEWSKI Mortgage Broker
416-993-0198
Komentarze (0)